
Mit Wohn-Riester Heizung sanieren
Unter einer „Riester-Rente“ wird ein privates Altersvorsorgesparen mittels bestimmter Kapitalmarktprodukte verstanden. Die Beitragsleistungen werden hierbei zweifach steuerlich gefördert: Sie unterliegen einem besonderen Sonderausgabenabzug (§ 10a Einkommensteuergesetz/EStG) und außerdem werden auf die Sparbeiträge progressionsunabhängige Altersvorsorgezulagen gewährt (§§ 79ff. EStG).
Vorabpauschale für Investmentfonds 2024
Vorabpauschale
Die auf Investmentfondsanlagen fällige Vorabpauschale wurde erstmals zum Jahreswechsel 2018/2019 als Teil des Investmentsteuergesetzes 2018 erhoben. Die Vorabpauschale ersetzt seit 2018 die ausschüttungsgleichen Erträge. Betroffen von der Vorabpauschale sind Anteilseignerinnen und -eigner von Investmentfonds, die aus steuerlicher Sicht keine oder keine ausreichend hohen Ausschüttungen vornehmen.
Arbeitslohnbesteuerung
Finanzverwaltung veröffentlicht neues BMF-Schreiben Doppelbesteuerungsabkommen Übt eine Arbeitnehmerin bzw. ein Arbeitnehmer eine nichtselbstständige Tätigkeit in einem anderen Staat als im Ansässigkeitsstaat (Wohnsitzstaat) aus, regeln Doppelbesteuerungsabkommen/DBA die jeweiligen Besteuerungsrechte für den Arbeitslohn zwischen dem Tätigkeitsstaat und dem Ansässigkeitsstaat. Neues BMF-Schreiben Das BMF hat zur steuerlichen Behandlung des Arbeitslohns nach den Doppelbesteuerungsabkommen in einem neuen Schreiben (vom…
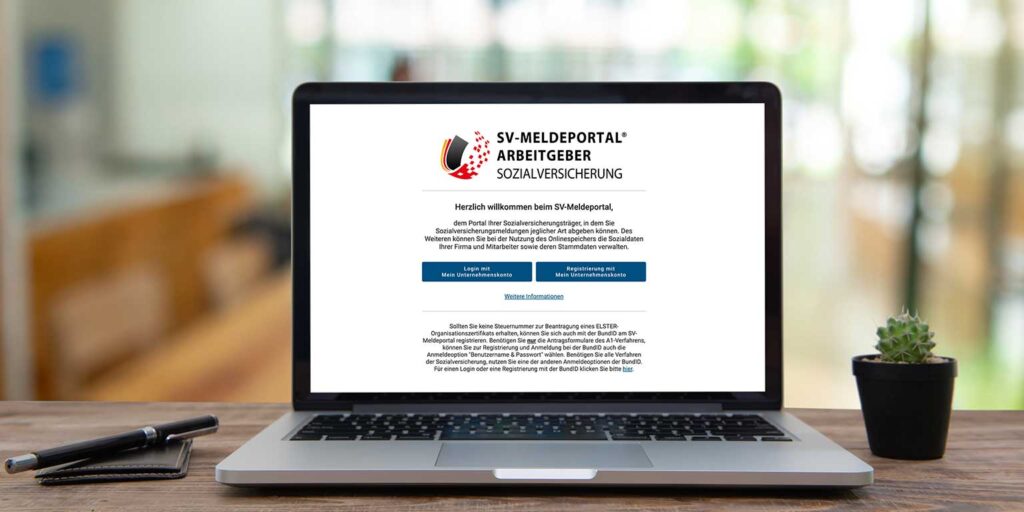
Abschaltung der alten SV-URL
Die Sozialversicherungsträger haben zum 4.10.2023 das neue SV-Meldeportal eröffnet (https://app.sv-meldeportal.de/de/login). Es bietet Arbeitgeberinnen und Arbeitgebern die Möglichkeit zum elektronischen Austausch von Meldungen, Beitragsnachweisen, Bescheinigungen und Anträgen.
Kreditzweitmarktförderungsgesetz
Bundestag und Bundesrat haben zum Jahresende das Kreditzweitmarktförderungsgesetz (Gesetz zur Förderung geordneter Kreditzweitmärkte und zur Umsetzung der Richtlinie (EU) 2021/2167 über Kreditdienstleister und Kreditkäufer sowie zur Änderung weiterer finanzmarktrechtlicher Bestimmungen BGBl 2023 I Nr 411 vom 29.12.2023) verabschiedet. Einzelne Passagen aus dem Wachstumschancengesetz wurden in dieses Gesetz übernommen und konnten zusammen mit wichtigen Anpassungen im…
Renten 2024
Zum Jahreswechsel ist die reguläre Altersgrenze auf 66 Jahre angestiegen. Die neue Altersgrenze gilt für Versicherte, die 1958 geboren wurden. Für diejenigen, die später geboren wurden, erhöht sich das Eintrittsalter in 2-Monats-Schritten weiter. 2031 wird die reguläre Altersgrenze von 67 Jahren erreicht.
eRechnungen für Unternehmer
Der Gesetzgeber plant einschlägige Rechtsgrundlagen für die obligatorische Verwendung von eRechnungen im B2B-Bereich (§ 14 Abs. 1 Satz 2 bis 8, Abs. 2 und 3 UStG, § 27 Abs. 39 UStG, §§ 33, 34 UStDV-E). Unternehmerinnen und Unternehmer sollten sich schon jetzt darauf einstellen.
Immobilienerwerb Kanada
Der Erwerb von Auslandsvermögen unterliegt bei unbeschränkter Erbschaft- oder Schenkungsteuerpflicht im Inland der Steuerpflicht. Für zu Wohnzwecken vermietete Grundstücke, die im Inland, einem Mitgliedstaat der Europäischen Union oder in einem Staat des Europäischen Wirtschaftsraums belegen sind, gewährt der Steuergesetzgeber eine Steuerbefreiung i. H. von 10 % auf den Steuerwert (§ 13d Abs. 1 Erbschaftsteuergesetz/ErbStG). Dies gilt jedoch nicht für Immobilien aus Drittstaaten.
Neuerungen bei den Jahressteuerbescheinigungen 2024
Ab 2024 müssen inländische Banken auch Gewinne und Verluste aus der Veräußerung von Fremdwährungen auf verzinslichen Anlagekonten im Rahmen der Abgeltungsteuer berücksichtigen und Steuern abführen.
Neuerungen in den anderen Steuergesetzen
Mit dem Kreditzweitmarktförderungsgesetz wurde ein neuer § 2a in das Erbschaft- und Schenkungsteuergesetz (ErbStG) eingefügt. Die Neuregelung stellt klar, dass Personengesellschaften, die nach den zum 1.1.2024 in Kraft getretenen Neuregelungen aus dem MoPeG (Gesetz zur Modernisierung des Personengesellschaftsrechts) rechtsfähige Personengesellschaften wurden, aus Sicht der Erbschaft- und Schenkungsteuer als Gesamthand und deren Vermögen als Gesamthandsvermögen gelten.